

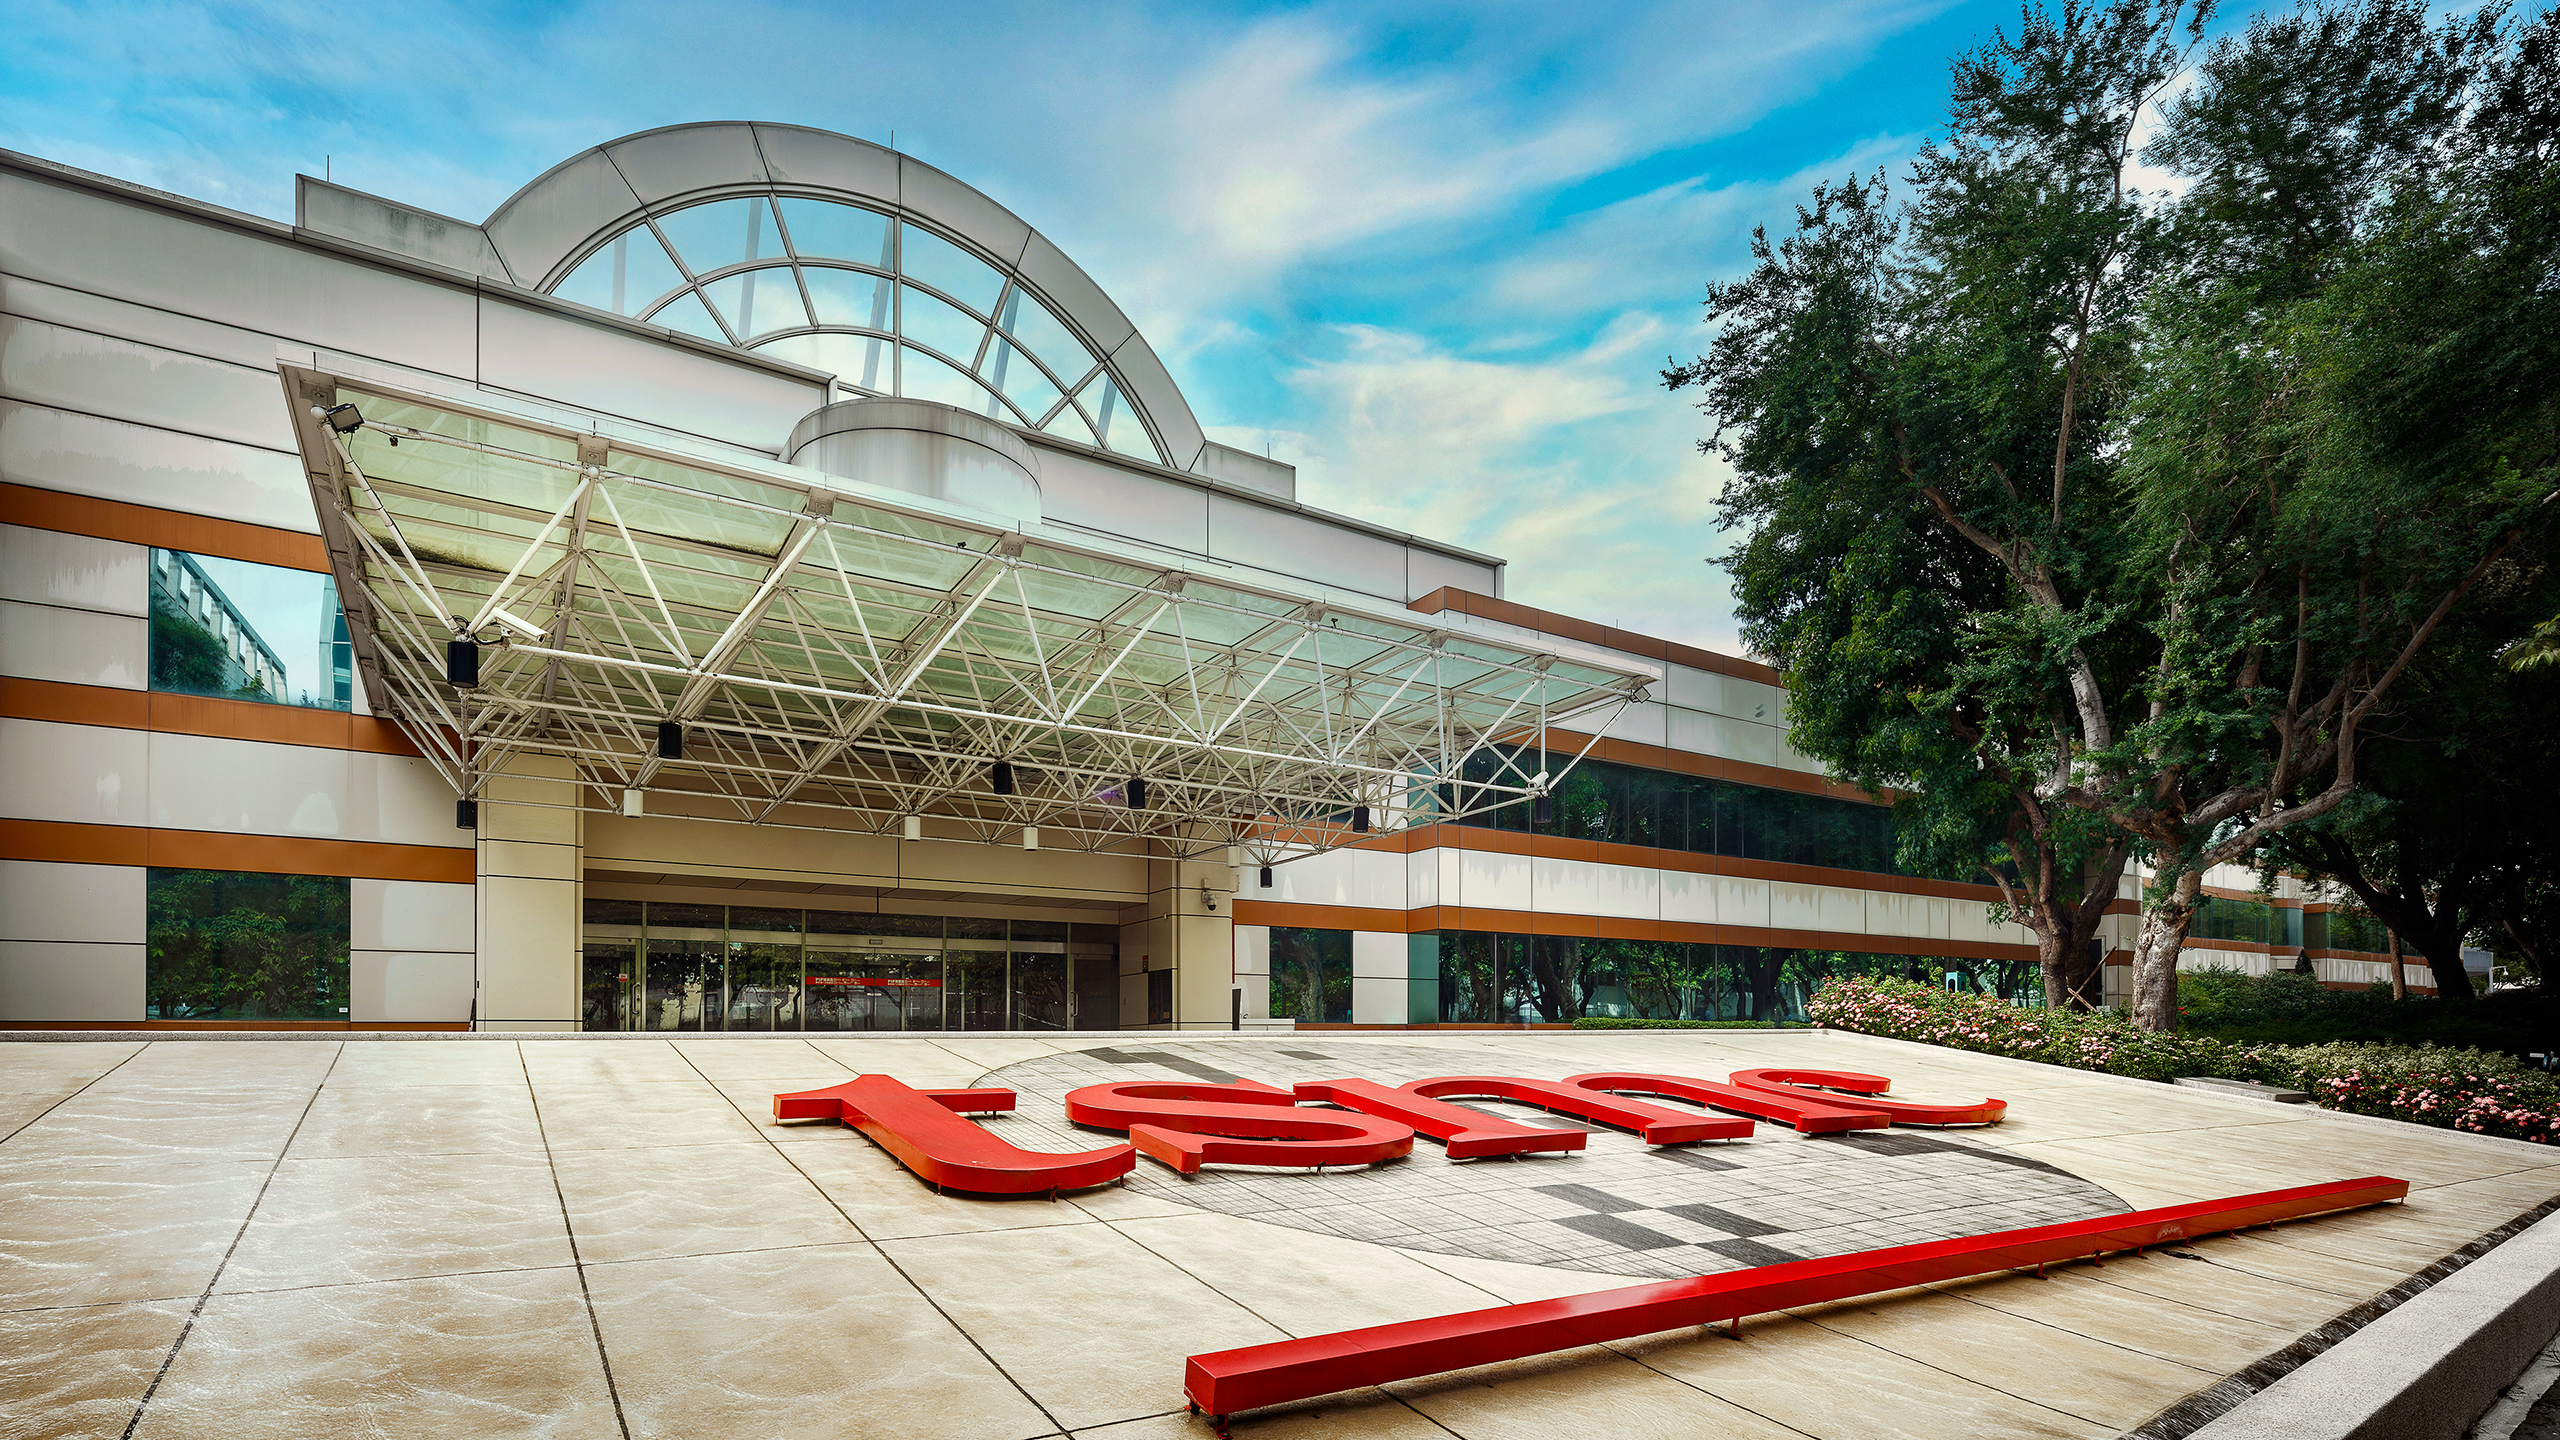
Durante a divulgação de seus resultados financeiros, a TSMC se autoproclamou uma empresa ‘Foundry 2.0’ para melhor refletir o que pode oferecer aos seus clientes e, talvez, para mitigar preocupações antitruste de reguladores. Quando se trata de auto-branding, a empresa também pode estar seguindo os passos da Intel, que se autodenomina uma fabricante de dispositivos integrados 2.0 (IDM 2.0). No entanto, a TSMC é muito mais do que uma simples fabricante de chips sob contrato hoje em dia.
“Neste momento, gostaríamos de expandir nossa definição original da indústria de fundição para Foundry 2.0, que também inclui embalagem, testes, fabricação de máscaras e outros, excluindo a fabricação de memória,” disse C.C. Wei, CEO e presidente da TSMC, na chamada de resultados com analistas e investidores. “Acreditamos que essa nova definição reflete melhor as oportunidades de mercado da TSMC no futuro.”
Outras preocupações também podem estar em mente. Talvez a TSMC tenha se rebatizado como ‘Foundry 2.0’ para evitar preocupações antitruste. O mercado de fundição é grande, e a TSMC detém cerca de 61,2% dele, de acordo com a TrendForce. No entanto, os mercados de fabricação de máscaras e embalagem também são enormes, e a presença da TSMC nesse mercado é relativamente insignificante. Como resultado, sob a definição de Foundry 2.0, a participação de mercado da TSMC cai para cerca de 28%, o que deve agradar aos reguladores. No entanto, como foi o caso da Microsoft e dos navegadores há algumas décadas, os reguladores podem não aceitar a definição própria da TSMC de seus mercados endereçáveis, que agora inclui tudo, desde a fabricação de máscaras até a embalagem.
Claro, há muitos outros motivos para a TSMC justificar o posicionamento ‘Foundry 2.0’. Quando Morris Chang lançou a TSMC em 1987 (e essencialmente estabeleceu toda a indústria de fundição), a empresa usava equipamentos do Industrial Technology Research Institute (ITRI) e uma tecnologia de fabricação da Philips para processar wafers para seus primeiros clientes, grandes empresas como Intel, Motorola, Philips ou Texas Instruments. Essas empresas não apenas podiam desenvolver seus próprios designs, mas também fabricar suas próprias fotomáscaras e fazer montagem, testes e embalagem de seus próprios produtos. Tudo o que precisavam da TSMC era sua capacidade de produção (que estava várias gerações atrás), pois não queriam usar a sua própria para construir produtos desatualizados.
Avançando para os dias de hoje, a TSMC pode lidar com todos os aspectos da produção de chips, imprimir fotomáscaras líderes da indústria, processar wafers usando nós que estão à frente dos disponíveis em IDMs como a Intel, cortar wafers, testar chips individuais e depois embalá-los usando algumas das tecnologias de embalagem mais avançadas disponíveis.
Enquanto grandes clientes como AMD, Intel e Nvidia têm especialistas em silício que podem até otimizar os nós de produção da TSMC para produtos específicos, muitas empresas emergentes não têm o talento de engenharia em sua equipe. Essas empresas preferem levar um arquivo .GDS para a TSMC e esperar seu chip vários meses depois, pagando somas consideráveis pelos serviços da TSMC. Claro, a TSMC apenas lidaria com a embalagem avançada de chips, mas também pode ajudar a encontrar a loja OSAT certa para seus clientes.
Claro, a TSMC não é a única empresa Foundry 2.0 na indústria, pois a Intel Foundry também pode oferecer serviços verticalmente integrados para seus clientes. No entanto, empresas como a GlobalFoundries preferiram vender suas lojas de máscaras para terceiros, focando no lado mais lucrativo do negócio de fundição, mas agora faltando uma parte crucial de todo o fluxo de fabricação de chips.
Para a TSMC, a integração vertical de serviços sob a marca Foundry 2.0 significa maior receita nos próximos anos. Por exemplo, a empresa espera que sua receita de 2024 seja cerca de 20% maior do que em 2023. Ela também espera que o crescimento continue no futuro.